
Guide pratique · Assurance habitation
Dégât des eaux : que prend en charge l’assurance pour la remise en état ?
Déclaration, constat, expertise, devis et travaux : les étapes pour constituer un dossier clair et préparer la remise en état à Bordeaux.
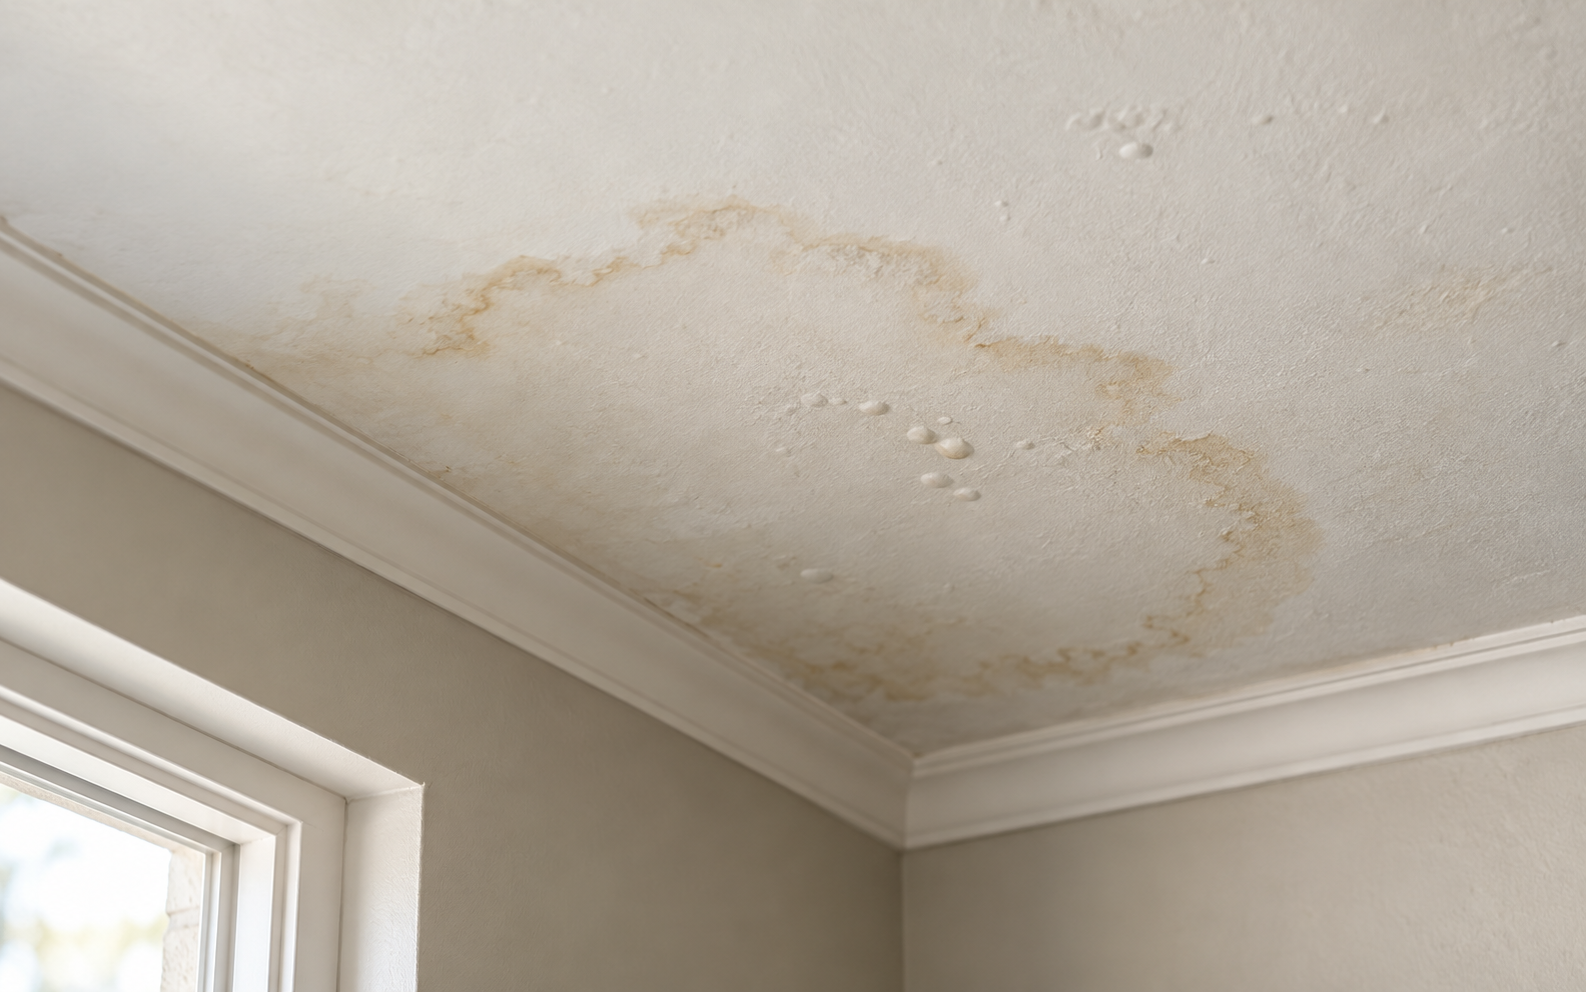
Après un dégât des eaux, l’assurance habitation peut indemniser les dommages causés à vos murs, plafonds, sols et biens, selon les garanties de votre contrat. Elle ne rembourse pas nécessairement la réparation de l’appareil ou de l’installation à l’origine de la fuite.
Pour préparer la prise en charge, arrêtez la fuite, déclarez le sinistre à votre assureur, conservez les preuves et demandez son accord avant les travaux définitifs. Une auréole au plafond ne dit pas, à elle seule, qui paiera la réparation ni quand il sera possible de repeindre.
Que couvre la garantie dégâts des eaux ?
La garantie concerne généralement les dommages provoqués par une fuite, une rupture de canalisation ou un débordement. Certaines infiltrations peuvent aussi être couvertes lorsqu’elles résultent d’un événement soudain et accidentel.
Les exclusions, plafonds et franchises figurent dans le contrat : une infiltration liée à un défaut d’entretien ou à la vétusté peut, par exemple, être exclue.
| Poste | Ce qu’il faut vérifier | Bon réflexe |
|---|---|---|
| Recherche de fuite | Ses frais peuvent être pris en charge, selon la situation et les règles applicables en copropriété. | Demandez à l’assureur qui doit l’organiser. |
| Réparation de la cause | Le tuyau, l’appareil ou l’élément défectueux n’entre pas toujours dans la garantie dégâts des eaux. | Faites distinguer cette réparation des dommages causés. |
| Réparation des dommages | Les reprises de plâtre, de revêtement, de peinture ou de sol peuvent relever de la garantie, dans les limites du contrat. | Présentez un devis détaillé par surface et par opération. |
À ne pas confondre. Un plafond taché peut être indemnisable alors que la remise en état de l’installation qui a fui reste à votre charge. L’étendue des surfaces repeintes dépend des dommages constatés et de la décision de l’assureur.
Quelles démarches effectuer dès la découverte du sinistre ?
Traitez d’abord l’urgence, puis documentez les dommages avant d’engager la remise en état définitive.
Votre dossier, étape par étape
0/6 étapes cochées
Cette checklist est un repère de lecture : elle n’enregistre aucune donnée et ne remplace pas les consignes de votre assureur.
Stopper la fuite et limiter les dommages
Si l’origine est chez vous, fermez l’arrivée d’eau concernée. Si elle semble venir d’un autre logement ou d’une partie commune, prévenez le voisin, le gardien ou le syndic. En présence d’eau près d’une installation électrique, sécurisez les lieux sans vous exposer au danger.
La recherche et la réparation de la fuite sont des mesures urgentes. Gardez les factures et les comptes rendus des intervenants. Prenez des photos datées des traces, des surfaces et des biens atteints avant de retirer ce qui a été abîmé, dans la mesure du possible.
Déclarer le sinistre à votre propre assureur
Prévenez votre assurance dès que vous avez connaissance du dégât des eaux. Le contrat fixe le délai de déclaration, qui ne peut être inférieur à cinq jours ouvrés. Décrivez la date de découverte, l’origine connue ou supposée, les pièces touchées et les premières interventions.
Si plusieurs logements sont touchés, chaque occupant concerné se rapproche de son assureur. Un locataire informe également son propriétaire ; en copropriété, prévenez le syndic lorsque le sinistre peut concerner l’immeuble.
Le constat amiable est-il obligatoire ?+
Non. Le constat amiable « dégât des eaux » rassemble les coordonnées, les circonstances, l’origine supposée et les dommages. Il facilite le traitement du dossier lorsque plusieurs personnes sont impliquées, mais n’attendez pas la signature d’un voisin absent pour faire votre déclaration.
Votre assureur fait peut-être partie de ces enseignes
La Belle Finition peut établir un devis de remise en état quel que soit votre assureur. Côté dossier, le bon point de départ reste le même : déclarez les dommages à votre propre compagnie et suivez ses consignes avant de lancer les travaux définitifs.
Tous assureurs Si votre compagnie n’apparaît pas ci-dessous, la démarche et notre accompagnement restent identiques.
Repérez votre assurance12 assureurs à faire défiler.
 AXA
 Allianz
 MAIF
 MAAF
 Macif
 Matmut
 Groupama
 Generali
 GMF
 MMA
 Crédit Mutuel
 SG
La fuite vient d’un autre logement
Déclarez tout de même les dommages à votre propre assureur. Les compagnies déterminent ensuite qui gère le dossier et verse l’indemnisation.
Les parties communes sont concernées
Prévenez le syndic. L’assureur de l’immeuble peut entrer dans la procédure et la convention IRSI peut désigner un assureur gestionnaire.
Locataire et propriétaire sont informés
Leurs assurances peuvent intervenir sur des postes différents selon l’origine de la fuite, les éléments endommagés et les contrats.
Il serait trompeur de promettre que l’assureur du voisin vous paiera directement. Transmettez les mêmes faits et justificatifs aux interlocuteurs concernés, puis laissez les assureurs préciser la procédure.
Quels documents préparer pour l’expertise et le devis de travaux ?
L’assureur peut traiter le dossier à partir des pièces transmises ou mandater un expert : l’expertise n’est pas automatique.
La checklist utile avant la décision
- La déclaration et, s’il existe, le constat amiable.
- Les photos des murs, plafonds, sols et biens abîmés, en plans larges et détails.
- Les rapports de recherche de fuite et factures des réparations urgentes.
- Les échanges avec le syndic ou le propriétaire.
- Les justificatifs des biens endommagés et un ou plusieurs devis.
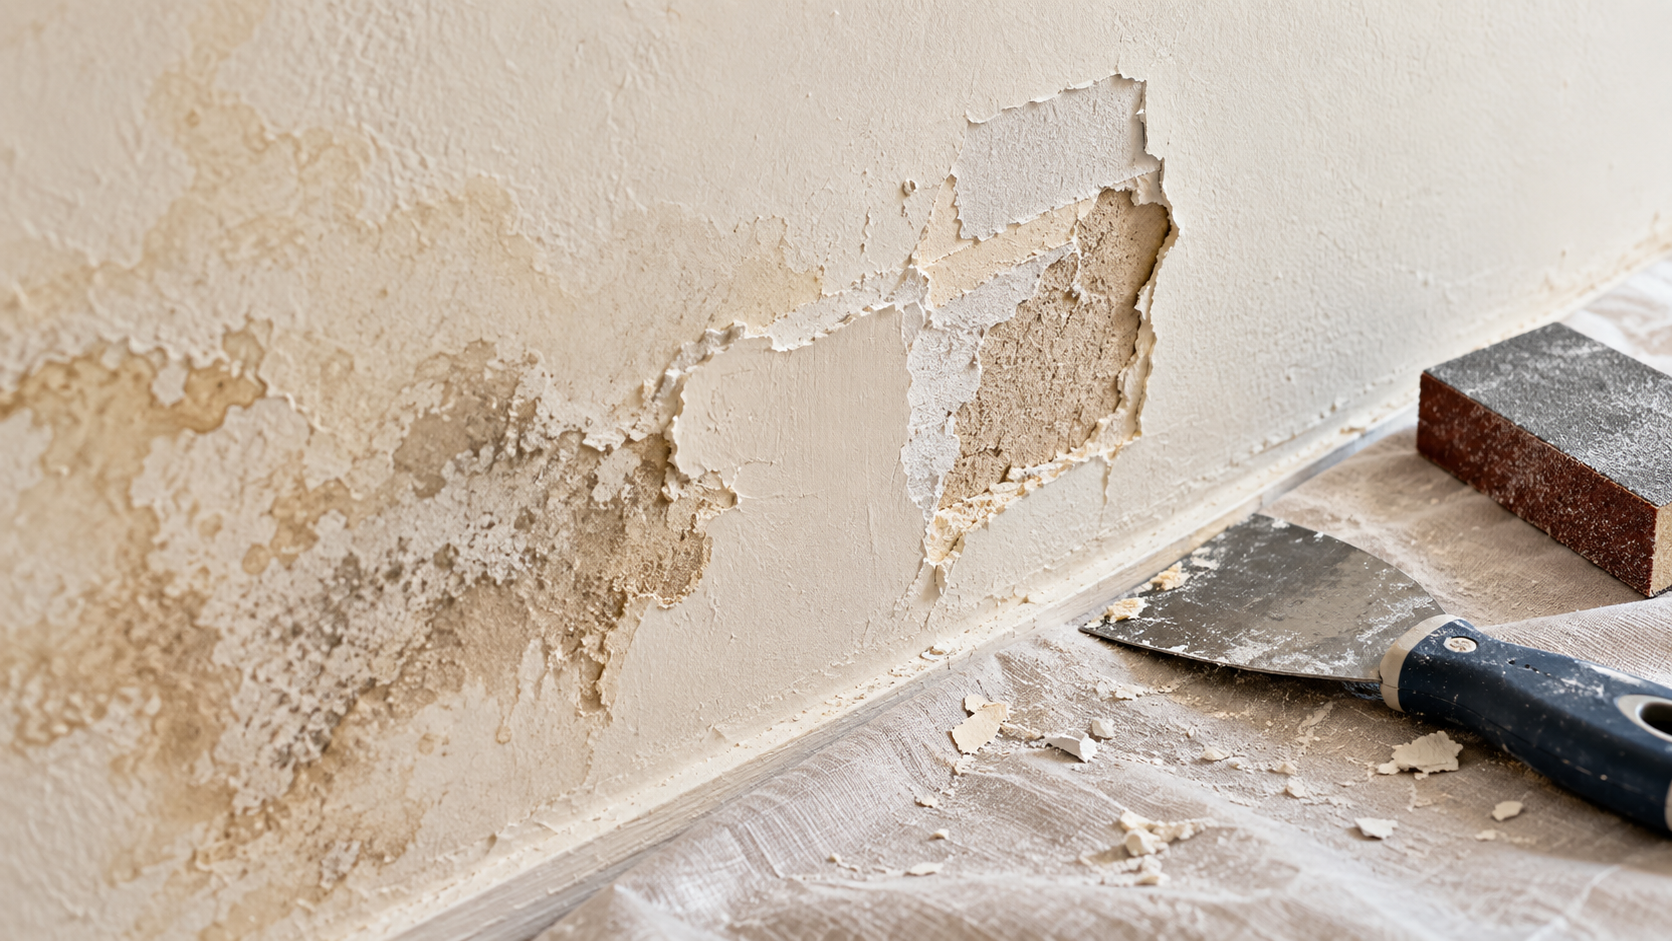
Pour une reprise de peinture après sinistre, le devis gagne à séparer les surfaces, la dépose des parties dégradées, les réparations d’enduit, la préparation, les produits adaptés et les finitions. Si le support ou le sol présente des dommages plus profonds, leur traitement doit être évalué avant de limiter le chantier à une simple couche de peinture.
Lors de l’expertise, montrez les traces observées et les justificatifs, et signalez les zones dont l’état a évolué depuis la déclaration. L’assureur apprécie les garanties, l’étendue des dommages et le montant proposé.
Quand peut-on commencer à réparer les murs et les plafonds ?
Il faut distinguer la réparation urgente de la fuite et la remise en état définitive.
Empêcher l’aggravation
La recherche et la réparation de la fuite protègent le logement. Conservez les factures, rapports et photographies.
Attendre le feu vert
Pour les peintures, revêtements, plafonds ou sols, attendez le constat de l’expert s’il est prévu ou l’accord préalable de l’assureur.
Le support doit aussi être suffisamment sec
La cause de l’humidité doit être traitée et les matériaux suffisamment secs. Selon la quantité d’eau, la composition du mur, la ventilation et la saison, la durée varie fortement.
Consultez notre guide pour vérifier que le mur est sec avant de repeindre, puis celui consacré à la préparation d’un mur ou d’un plafond après un dégât des eaux.
Si des cloques, auréoles ou enduits friables subsistent, les masquer à la peinture risque de laisser réapparaître les défauts.
Comment est calculée l’indemnisation, et que faire en cas de désaccord ?
L’assureur examine les dommages au regard du contrat, des justificatifs et, le cas échéant, de l’expertise.
Vérifiez les postes retenus, les plafonds et la franchise éventuelle avant d’accepter. Le calendrier de paiement est celui prévu au contrat ; il varie selon le dossier et la procédure suivie.
- 01
Comparer
Rapprochez la proposition, le devis et les photos pour repérer les surfaces ou préparations manquantes.
- 02
Demander un réexamen
Adressez une demande motivée à l’assureur et joignez les justificatifs utiles.
- 03
Contester si nécessaire
Utilisez le service réclamation puis, en cas de désaccord persistant, le Médiateur de l’assurance. Une contre-expertise reste possible, généralement à vos frais.
Un devis supérieur à l’indemnité annoncée n’implique pas automatiquement une erreur : certaines prestations peuvent être hors garantie, une franchise peut s’appliquer ou l’étendue des travaux peut être discutée. Faites préciser les postes concernés avant de commander le chantier.
Bordeaux · Mérignac · Métropole
Passez du dossier d’assurance à un devis de remise en état clair
Quel que soit votre assureur, une fois la fuite maîtrisée, La Belle Finition peut examiner les surfaces endommagées et proposer un devis pour la remise en état après un dégât des eaux à Bordeaux. La décision de prise en charge appartient toujours à l’assureur ou à l’expert.
- Devis adapté à toutes les compagnies
- Surfaces et dommages identifiés
- Préparation et reprises détaillées
- Finitions adaptées au support sec
Questions fréquentes
La peinture est-elle remboursée après un dégât des eaux ?+
Elle peut l’être si le dommage relève de la garantie et si la remise en peinture fait partie des travaux retenus par l’assureur. La surface indemnisée, la préparation nécessaire, les plafonds et la franchise dépendent du dossier et du contrat. Présentez un devis décrivant les surfaces et les reprises proposées.
Faut-il un constat amiable si le voisin ne répond pas ?+
N’attendez pas sa signature pour déclarer le sinistre à votre assureur dans le délai prévu au contrat. Le constat est facultatif. Transmettez les photos et les informations dont vous disposez, puis signalez que l’autre partie n’a pas pu le compléter.
Peut-on choisir son artisan pour les travaux ?+
Vous pouvez demander un devis à l’artisan de votre choix et le soumettre à l’assureur. Avant de signer ou de lancer les travaux définitifs, vérifiez avec lui les modalités de prise en charge et le montant retenu. Le choix de l’entreprise ne garantit pas que la totalité du devis sera remboursée.
Que faire si le devis est plus élevé que l’indemnisation proposée ?+
Comparez les postes du devis avec ceux de la proposition d’indemnisation. Demandez à l’assureur pourquoi certains travaux ou montants ne sont pas retenus et joignez les justificatifs utiles. Un échange avec l’expert, puis une réclamation motivée, peuvent permettre de clarifier ou de réexaminer le dossier.
L’assurance paie-t-elle la recherche et la réparation de la fuite ?+
La recherche de fuite peut être prise en charge, mais son organisation varie selon le logement et, en copropriété, selon l’emplacement de la fuite. La réparation de l’élément qui a fui est généralement distincte de l’indemnisation des dommages causés par l’eau et peut rester exclue. Faites confirmer ces deux postes par votre assureur.